从板块定位看注册制下科创板、创业板和北交所上市门槛——以科学研究和技术服务业为例
注册制改革以来,我国多层次资本市场体系日益完善,科创板、创业板和北交所各自承担着不同的功能定位,为不同发展阶段、不同行业属性的企业提供了多元化的上市路径。对于科学研究和技术服务业企业而言,选择合适的上市板块,不仅关乎融资效率,更影响企业长期战略发展。本文将从板块定位出发,结合科学研究和技术服务业的特点,系统分析科创板、创业板和北交所的上市门槛。
一、科创板:硬科技企业的首选
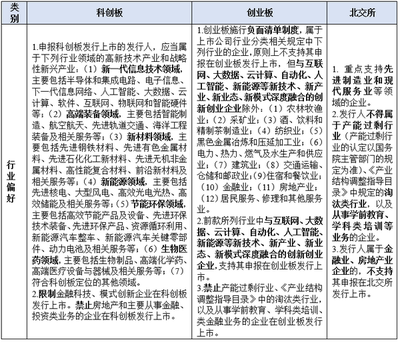
科创板定位“硬科技”,主要服务于符合国家战略、突破关键核心技术、市场认可度高的科技创新企业。对于科学研究和技术服务业,尤其是从事新一代信息技术、高端装备、新材料、新能源、节能环保、生物医药等领域研发服务的企业,科创板具有高度契合性。
上市门槛方面,科创板设置了三套常规标准(含五套市值指标)和两套特殊标准。以第一套标准为例,要求企业最近3年累计研发投入占累计营业收入比例不低于5%,或最近3年研发投入金额累计在6000万元以上;最近3年累计营业收入不低于3亿元;最近一年营业收入不低于1亿元;最近三年净利润累计不低于1.5亿元(或最近一年净利润不低于1亿元且最近两年净利润累计不低于5000万元)。科创板允许未盈利企业上市,但需满足预计市值不低于15亿元且最近一年营业收入不低于2亿元等条件。对于科学研究和技术服务企业,若研发投入大、技术壁垒高、成长性强,即使暂时亏损,也有机会登陆科创板。
二、创业板:成长型创新创业企业的舞台
创业板定位“三创四新”,即创新、创造、创意,新技术、新产业、新业态、新模式,主要服务于成长型创新创业企业。科学研究和技术服务业中,许多企业属于新技术、新业态领域,如研发设计、检验检测、科技推广等,创业板为其提供了包容性更强的上市通道。
创业板上市标准分为三套:第一套要求最近两年净利润均为正,且累计净利润不低于1亿元,或最近一年净利润不低于6000万元;第二套要求预计市值不低于10亿元,最近一年营业收入不低于4亿元,且最近三年营业收入复合增长率不低于30%;第三套要求预计市值不低于50亿元,最近一年营业收入不低于3亿元。创业板支持未盈利企业上市,但仅限于符合国家战略、拥有核心技术的特定行业。相比科创板,创业板对研发投入的绝对要求较低,但更强调成长性和市场认可度交易额。
三、北交所:中小企业的主阵地
北交所服务“更早、更小、更新”的企业,即处于初创期、成长期的中小企业,尤其是“专精特新”企业。科学研究和技术服务业中,中<科>技小巨人企业若暂不满足科创板或创业板条件,可先在北交所上市,待发展壮大后转板至科创板或创业板。
北交所上市标准有四个:第一套要求市值不低于2亿元,最近两年净利润均不低于1500万元且加权平均净资产收益率平均不低于8%,或最近一年净利润不低于2500万元且加权平均净资产收益率不低于8%;第二套要求市值不低于4亿元,最近两年营业收入平均不低于1亿元且增长率不低于30%,最近一年经营活动产生的现金流量净额为正;第三套要求市值不低于8亿元,最近一年营业收入不低于2亿元,最近两年研发投入合计占最近两年营业收入合计比例不低于8%;第四套要求市值不低于15亿元,最近两年研发投入合计不低于10亿元。北交所上市需先在新三板创新层挂牌满12个月。北交所门槛相对更低,更注重企业的持续经营能力和规范化水平。
四、科学研究和技术服务业的特殊考量
科学研究和技术服务业通常具有轻资产、高研发、长周期等特点。在板块选择时,企业应结合自身技术属性、盈利能力、成长阶段综合判断:
- 若企业拥有国际领先的核心技术,属于“硬科技”范围,且研发投入占比高,首选科创板;
- 若企业属于新技术、新业态,成长迅速,虽然盈利规模不大,但市场前景广阔,可考虑创业板;
- 若企业规模较小,尚处于市场拓展期,但拥有“专精特新”资质,北交所是理想起点。
还应关注各板块对研发投入、研发人员占比、知识产权等指标的差异化要求天上。例如,科创板上市指标中,研发人员占比需达到10%以上;北交所对研发投入比例要求较低,但要求企业具备持续经营能力。
五、
注册制下,科创板、创业板和北交所错位发展,为科学研究和技术服务业企业提供了梯度化上市路径。企业应根据自身定位,理性选择上市板块。建议在专业机构指导下,提前规划财务、法务和公司治理,以提高上市成功率。德恒律师事务所作为资本市场专业法律服务机构,持续关注各类企业上市动态,可为企业提供全方位法律支持。
如若转载,请注明出处:http://www.bravebiopharma.com/product/6.html
更新时间:2026-10-24 21:27:13